TGCSB ने पकड़ा ₹17 करोड़ का अंतरराज्यीय सिंडिकेट, 101 गिरफ्तार: Mule Accounts कैसे बनते हैं साइबर फ्रॉड का हथियार और कानूनी जाल से कैसे बचें?
तेलंगाना साइबर सिक्योरिटी ब्यूरो (TGCSB) ने 6 राज्यों में छापेमारी कर 101 साइबर अपराधियों को पकड़ा। जानिए म्यूल अकाउंट्स का पूरा खेल और बैंक खाते को सुरक्षित रखने के जरूरी नियम।
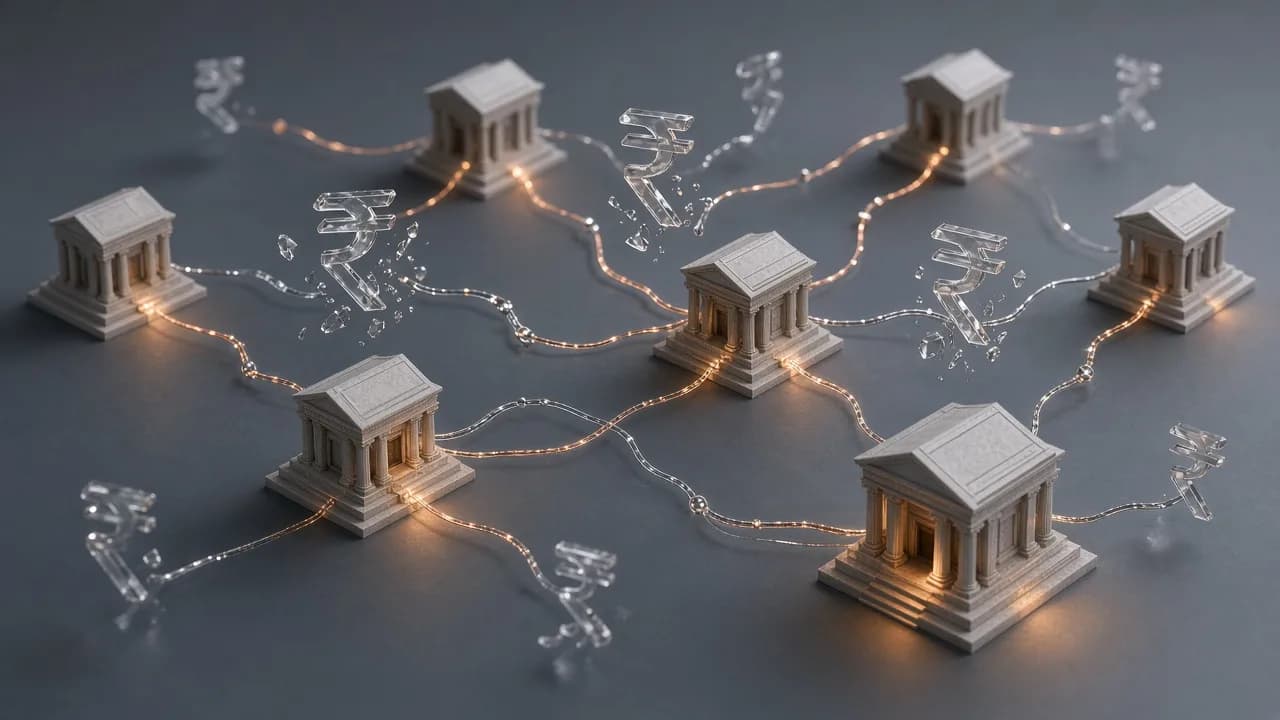
Telangana Cyber Security Bureau (TGCSB) ने हाल ही में 6 राज्यों और केंद्र शासित प्रदेशों—Kerala, Tamil Nadu, Karnataka, Andhra Pradesh, Telangana और Puducherry में दो हफ्तों का विशेष अभियान चलाकर 101 लोगों को गिरफ्तार किया है।
इस गिरोह से जुड़े कुल 1,172 साइबर अपराधों की कड़ियां देशभर में मिली हैं, जिनमें ₹17 करोड़ से ज्यादा का अवैध लेन-देन हुआ है।
इस कार्रवाई ने एक बड़ा सच उजागर किया है: साइबर ठग सिर्फ अकेले अपराध नहीं करते; वे आम नागरिकों के बैंक खातों को अपना हथियार (Mule Accounts) बनाते हैं। पकड़े गए 101 लोगों में से 81 लोग सिर्फ अपने बैंक खाते किराए पर देने वाले आम नागरिक थे—जिनमें कॉलेज छात्र, गृहिणियां, प्राइवेट कर्मचारी और ड्राइवर शामिल हैं।
1. म्यूल अकाउंट (Mule Account) क्या होता है?
सरल शब्दों में, Mule Account वह बैंक खाता है जिसका उपयोग साइबर अपराधी ठगी का पैसा घुमाने, छुपाने और निकालने के लिए करते हैं।
जब किसी आम नागरिक के साथ ऑनलाइन फ्रॉड (जैसे डिजिटल अरेस्ट, पार्ट-टाइम जॉब स्कैम या फर्जी ट्रेडिंग ऐप) होता है, तो ठग वह पैसा कभी भी सीधे अपने निजी बैंक खाते में नहीं मंगाते। वे किसी तीसरे व्यक्ति के खाते का इस्तेमाल करते हैं ताकि पुलिस और साइबर सेल असली सरगना तक न पहुंच सके।
पैसे के हेर-फेर का पूरा चक्र (Money Flow)
| चरण (Stage) | पक्ष / माध्यम | क्या होता है? | जोखिम / पकड़ में आने का बिंदु |
|---|---|---|---|
| Stage 1 | पीड़ित (Victim) | जॉब, इन्वेस्टमेंट या डिजिटल अरेस्ट के डर में UPI/NEFT से पैसा भेजता है। | फ्रॉड ट्रांजैक्शन की शुरुआत होती है। |
| Stage 2 | पहला Mule Account | पैसा किसी आम छात्र या कामगार के किराए पर लिए गए खाते में पहुंचता है। | खाता पुलिस रडार पर आता है; मूल खाताधारक पहला आरोपी बनता है। |
| Stage 3 | लेयरिंग Mule / ट्रस्ट | पैसे को 5-10 अन्य खातों या फर्जी NGO ट्रस्ट खातों में टुकड़ों में बांटा जाता है। | बैंकिंग अलर्ट से बचने के लिए तेजी से मल्टी-बैंक ट्रांसफर। |
| Stage 4 | कैश निकासी / क्रिप्टो | ATM से नकद निकाल लिया जाता है या USDT (क्रिप्टो) में बदलकर विदेश भेज दिया जाता है। | फंड गायब हो जाता है; कानूनी कार्रवाई का सामना पहला खाताधारक करता है। |
2. TGCSB जांच में क्या खुलासे हुए?
- 81 Mule Account Holders और 19 Agents: सिंडिकेट में 19 स्थानीय एजेंट थे, जिनका काम कॉलेज के छात्रों, छोटे व्यापारियों और आम लोगों को ढूंढना था। बाकी 81 लोग वे थे जिन्होंने पैसों के लालच में अपना खाता इस्तेमाल करने दिया।
- 2% से 5% का कमीशन: खाताधारकों को उनके खाते से ₹1 लाख से ₹10 लाख निकालने या ट्रांसफर करने के बदले 2% से 5% तक का तत्काल कमीशन दिया जाता था।
- NGOs और ट्रस्ट के फर्जी खातों का दुरुपयोग: जांच में सामने आया कि चैरिटी और एनजीओ के नाम पर खुले ट्रस्ट खातों का भी इस्तेमाल किया गया, जो देशभर के 60 साइबर अपराधों से सीधे जुड़े पाए गए।
- तेजी से कैश निकासी: पैसा आते ही तुरंत ATM, चेक विड्रॉल या विदेशों में बैठे हैंडलर्स को क्रिप्टो (USDT) ट्रांसफर के जरिए 15 मिनट के भीतर बाहर निकाल लिया जाता था।
3. लोग इस जाल में कैसे फंसते हैं? (3 सबसे आम तरीके)
- "कंपनी करंट अकाउंट" का झांसा: एजेंट कहते हैं, "हमारी फर्म की डेली लिमिट खत्म हो गई है। आप अपने खाते में ₹2 लाख मंगाकर हमें निकाल दीजिए, आपको ₹10,000 कमीशन मिलेगा।"
- किराए पर खाता (Account Renting): टेलीग्राम या व्हाट्सएप पर ऑफर दिया जाता है कि अपना चालू खाता (Current Account) या नेट बैंकिंग 1 महीने के लिए दे दीजिए और हर महीने ₹20,000 घर बैठे पाइए।
- फर्जी लोन और सिम कार्ड एजेंट: लोन अप्रूवल या सरकारी योजना के नाम पर आधार और पैन कार्ड लेकर बिना ग्राहक की जानकारी के उसके नाम पर बैंक खाता या सिम कार्ड एक्टिवेट कर देना।
4. कानूनी चेतावनी: "मुझे पता नहीं था" कानून में बचाव नहीं है
कई लोग सोचते हैं कि उन्होंने किसी के साथ ठगी नहीं की, बस अपना खाता इस्तेमाल करने दिया। लेकिन भारतीय कानून के तहत:
- सह-आरोपी (Co-Conspirator): Bharatiya Nyaya Sanhita (BNS) और Information Technology (IT) Act के तहत यदि आपके खाते में अपराध का पैसा आया है, तो आप मुख्य अपराधी के समान ही आपराधिक साजिश के भागीदार माने जाते हैं।
- सारे बैंक खाते फ्रीज: पुलिस की सूचना पर बैंक आपके पैन से जुड़े सभी चालू और बचत खातों को तुरंत फ्रीज कर देता है।
- CIBIL और बैंकिंग ब्लैकलिस्ट: एक बार नाम नेशनल साइबर क्राइम डेटाबेस में आने के बाद भविष्य में कोई भी बैंक आपको खाता खोलने या लोन लेने की अनुमति नहीं देता।
5. खुद को कैसे सुरक्षित रखें? (5 जरूरी नियम)
- खाता कभी किराए पर न दें: अपना बैंक खाता, पासबुक, चेकबुक, एटीएम कार्ड या नेट बैंकिंग क्रेडेंशियल किसी भी दोस्त, रिश्तेदार या अजनबी को कभी न दें।
- अज्ञात फंड स्वीकार न करें: किसी भी व्यक्ति के कहने पर अपने खाते में पैसे मंगाकर उसे नकद निकाल कर न दें।
- संचार साथी (TAFCOP) पर अपने सिम चेक करें:
- DoT के official portal sancharsaathi.gov.in पर जाएं।
- TAFCOP विकल्प चुनें और अपना मोबाइल नंबर दर्ज करके OTP वेरिफाई करें।
- देखें कि आपके नाम पर कितने सिम कार्ड चल रहे हैं। जो नंबर आपका नहीं है, उसे तुरंत रिपोर्ट करके बंद करवाएं।
- अकाउंट स्टेटमेंट की नियमित जांच: अपने बैंक स्टेटमेंट को महीने में कम से कम दो बार जरूर देखें। अगर कोई अनजान क्रेडिट या संदिग्ध ट्रांजैक्शन दिखे, तो तुरंत अपनी बैंक शाखा को लिखित में सूचित करें।
- जॉब और ट्रेडिंग स्कैम से सावधान रहें: टेलीग्राम पर "YouTube वीडियो लाइक करके पैसे कमाएं" या "Guaranteed Returns" वाले किसी भी ग्रुप में अपने बैंक विवरण साझा न करें।
6. अगर अनजाने में खाता इस्तेमाल हो गया हो तो क्या करें?
- तुरंत 1930 पर कॉल करें: National Cyber Crime Helpline 1930 पर कॉल करके स्थिति स्पष्ट करें।
- बैंक को सूचित करें: अपनी होम ब्रांच जाकर तुरंत खाते के लेन-देन को रोकने (Freeze/Hold) का आवेदन दें।
- Cybercrime.gov.in पर रिपोर्ट दर्ज करें: सारे ट्रांजैक्शन रिकॉर्ड और चैट स्क्रीनशॉट के साथ cybercrime.gov.in पर औपचारिक शिकायत दर्ज करें। प्रारंभिक सूचना देना यह साबित करने में मदद करता है कि आप अपराध में जानबूझकर शामिल नहीं थे।
Related reading on CyberSathi
Read next
Social Engineering
Kerala Enlists Students & Retired Hands to Fight Cybercrime: How Community Cyber Defense Works & Why Your Ward Needs It
Social Engineering
Prayagraj Doctor Kept in 'Digital Arrest' for a Month, Duped of ₹1.78 Crore: The Modus Operandi & How to Break the Psychological Trap
Social Engineering