डिजिटल पेमेंट्स पर बढ़ता भरोसा क्यों बना रहा है भारतीयों को साइबर क्राइम का शिकार? समझें The Convenience Paradox
UPI और डिजिटल पेमेंट की सुविधा ने कैसे हमारी सतर्कता कम कर दी है? जानिए 'The Trust Paradox' कैसे बना रहा है साइबर अपराधियों का काम आसान और बचने के ज़रूरी सेफ्टी रूल्स।
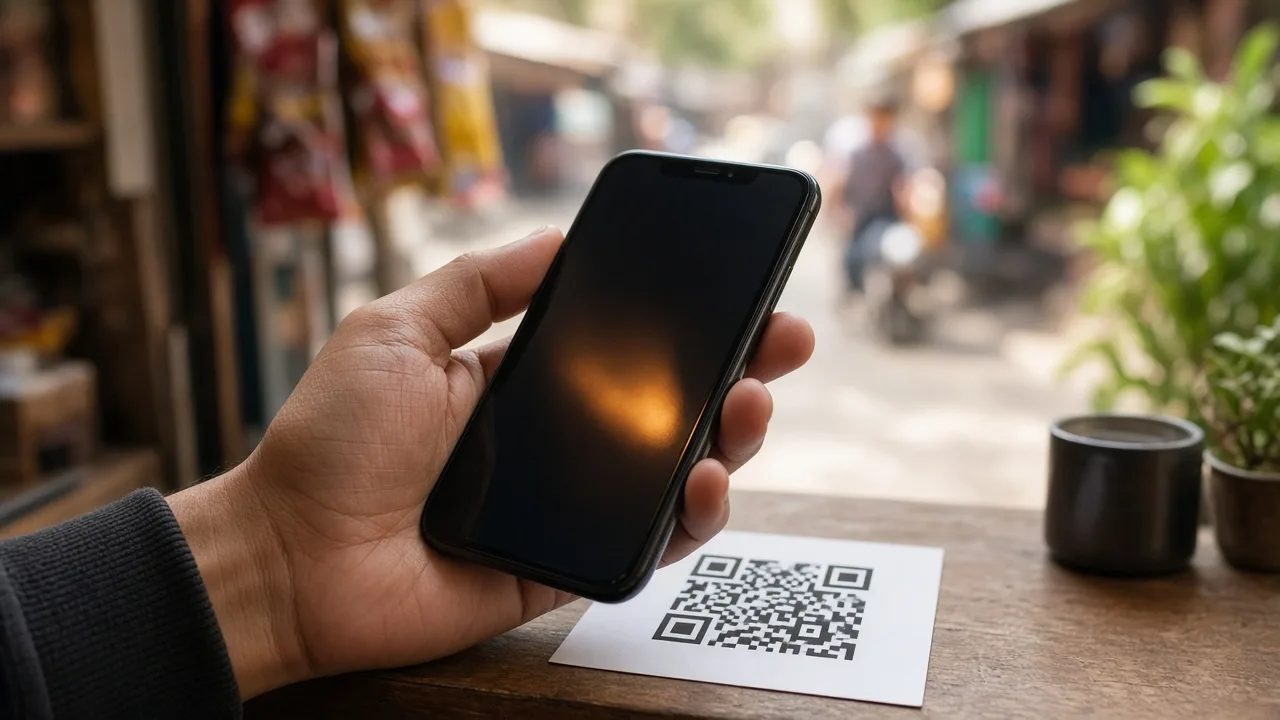
भारत में डिजिटल पेमेंट्स क्रांति ने हमारी रोज़मर्रा की ज़िंदगी को पूरी तरह बदल दिया है। सड़क किनारे चाय की दुकान से लेकर बड़े मॉल तक, Unified Payments Interface (UPI) और मोबाइल बैंकिंग ने कैश की जगह ले ली है।
लेकिन इस तेज़ और आसान व्यवस्था ने एक नई चुनौती को जन्म दिया है, जिसे विशेषज्ञ The Convenience Paradox (सुविधा का विरोधाभास) कहते हैं। जब कोई तकनीक जितनी आसान और तेज़ हो जाती है, यूज़र्स उस पर आंख मूंदकर भरोसा करने लगते हैं और अपनी सतर्कता खो बैठते हैं। आज साइबर अपराधी बैंकिंग सिस्टम को हैक नहीं कर रहे, बल्कि डिजिटल पेमेंट स्क्रीन पर हमारे इसी मनोवैज्ञानिक भरोसे का फायदा उठा रहे हैं।
आइए समझते हैं कि कैसे हमारी आदतों को हथियार बनाया जा रहा है और डिजिटल पेमेंट्स करते समय किन सावधानियों का पालन करना अनिवार्य है।
1. भरोसा बनाम चालाकी: ठग कैसे उठाते हैं सुविधा का फायदा?
पहले जब लोग नेट बैंकिंग का उपयोग करते थे, तो OTP और बैंक अप्रूवल में समय लगता था जिससे सोचने-समझने का वक्त मिल जाता था। UPI ने लेन-देन को 5 सेकंड का काम बना दिया है। ठग इसी स्पीड का फायदा उठाते हैं:
| फ्रॉड का तरीका | भरोसे का भ्रम | ठगों की असली चाल | यूजर से क्या चूक होती है? |
|---|---|---|---|
| रिवर्स QR कोड जाल | "रिफंड या कैशबैक पाने के लिए यह QR कोड स्कैन करें।" | UPI का तकनीकी नियम है कि QR स्कैन करने और PIN डालने से पैसा सिर्फ कटता है, कभी आता नहीं। | जल्दबाजी में यूजर यह नहीं देखता कि स्क्रीन पर 'Pay' लिखा है और MPIN मांगा जा रहा है। |
| फर्जी ऑटो-पे (Mandate) फ्रॉड | ₹1 का चार्ज दिखाकर बिजली बिल डिस्काउंट या रजिस्ट्रेशन का झांसा देना। | ₹1 के पीछे ₹5,000 से ₹10,000 का रिकरिंग (मंथली) ऑटो-डेबिट मैंडेट छिपा होता है। | यूजर अप्रूवल स्क्रीन पर 'Recurring Auto-Debit' की बारीक शर्तों को पढ़े बिना PIN डाल देता है। |
| फर्जी पेमेंट स्क्रीन और फर्जी साउंड बॉक्स | सामान खरीदते समय ठग अपनी स्क्रीन पर पैसे ट्रांसफर होने का फर्जी सक्सेस पेज या फर्जी ऑडियो अलर्ट दिखाता है। | यह केवल एक क्लोन ऐप का दिखावा होता है, वास्तव में दुकानदार के खाते में एक रुपया भी नहीं जाता। | दुकानदार अपने फोन में बैंक SMS या मर्चेंट ऐप चेक करने के बजाय ग्राहक की स्क्रीन पर भरोसा कर लेता है। |
| छोटा ट्रांसफर कराकर भरोसा जीतना | पहले ₹10 भेजकर टेस्ट कराने का नाटक करना, फिर बड़ी रकम मांगना। | पहले छोटे लेन-देन से विश्वास जीतना और फिर सिस्टम एरर का बहाना बनाकर बड़ी रकम ट्रांसफर करवा लेना। | पीड़ित यह नहीं समझ पाता कि एक बार पैसा गया तो वापस आने का कोई ऑटो-सिस्टम नहीं है। |
जब जालसाज फर्जी QR कोड या ऑटो-पे के जरिए पैसे उड़ाते हैं, तो वे तुरंत उस रकम को म्यूल अकाउंट्स के नेटवर्क में ट्रांसफर कर देते हैं ताकि पुलिस उन तक न पहुंच सके।
2. सुविधा से हमारी सतर्कता क्यों कम हो जाती है?
डिजिटल पेमेंट्स में होने वाले फ्रॉड के पीछे 3 प्रमुख मनोवैज्ञानिक कारण हैं:
- सबकॉन्शियस हैबिट (Muscle Memory): दिनभर में कई बार UPI करने के कारण MPIN डालना हमारी आदत बन चुका है। हम बिना सोचे-समझे उंगलियां चला देते हैं।
- ऐप्स पर अंधा भरोसा: हम PhonePe, Google Pay या Paytm जैसे सुरक्षित ऐप्स पर इतना भरोसा करते हैं कि हमें लगता है ऐप के भीतर आने वाली हर रिक्वेस्ट सुरक्षित ही होगी।
- जल्दबाजी का दबाव: ठग हमेशा घबराहट पैदा करते हैं—"यह ऑफर सिर्फ 2 मिनट के लिए है" या "अगर अभी लिंक क्लिक नहीं किया तो अकाउंट बंद हो जाएगा"—जिससे सोचने का मौका न मिले।
3. डिजिटल पेमेंट्स की सुरक्षा के 4 सुनहरे नियम
- UPI का बुनियादी नियम याद रखें: पैसा प्राप्त करने (Receive करने) के लिए कभी भी UPI PIN दर्ज करने की आवश्यकता नहीं होती। जहां भी PIN मांगा जाए, समझ लीजिए कि पैसा आपके खाते से कटेगा।
- Autopay Mandates की नियमित जांच करें: अपने UPI ऐप की सेटिंग्स में जाएं, Autopay / Mandates सेक्शन चेक करें, और किसी भी अनजान एक्टिव ऑटो-डेबिट को तुरंत कैंसिल करें।
- सिर्फ अपने फोन पर आए बैलेंस पर भरोसा करें: अगर आप दुकानदार हैं या OLX पर सामान बेच रहे हैं, तो ग्राहक द्वारा दिखाए गए स्क्रीनशॉट पर भरोसा न करें। अपने खुद के बैंक ऐप या SMS में बैलेंस क्रेडिट की पुष्टि करें।
- UPI के लिए अलग खाता रखें: अपने मुख्य बचत खाते (जिसमें जीवन भर की बचत हो) को UPI से लिंक न करें। रोज़मर्रा के छोटे खर्चों के लिए एक अलग बैंक खाता रखें जिसमें सीमित बैलेंस हो।
4. अगर धोखाधड़ी से पैसे कट जाएं तो क्या करें?
- गोल्डन ऑवर्स में 1930 मिलाएं: अनधिकृत लेन-देन होते ही 2 घंटे के भीतर 1930 पर कॉल करें (recovery protocol गाइड)। UTR नंबर और रिसीवर UPI ID देने पर अंतर-बैंक सेटलमेंट तुरंत रोका जा सकता है।
- UPI ऐप में डिस्प्यूट दर्ज करें: पेमेंट ऐप में उसी ट्रांजैक्शन पर जाकर 'Report Fraud' सिलेक्ट करें।
- बैंक से UPI सेवाएं अस्थायी रूप से बंद करवाएं: बैंक हेल्पलाइन पर कॉल करके अपने खाते से जुड़े UPI एक्सेस को अस्थायी रूप से ब्लॉक करवाएं ताकि दोबारा पैसे न कटें।
- Cybercrime.gov.in पर रिपोर्ट दर्ज करें: चैट और पेमेंट स्क्रीनशॉट के साथ cybercrime.gov.in पर औपचारिक ऑनलाइन शिकायत दर्ज करें।
संदर्भ और स्रोत
- पेमेंट सुरक्षा और उपभोक्ता देनदारी का फ्रेमिंग Reserve Bank of India और National Cyber Crime Reporting Portal के आधिकारिक मार्गदर्शन से जुड़ा है।
- सिम-लिंक्ड पेमेंट जोखिम के लिए Sanchar Saathi पर कनेक्शन ऑडिट करें।
संबंधित गाइड और सुरक्षा अलर्ट
Read next
Social Engineering
Kerala Enlists Students & Retired Hands to Fight Cybercrime: How Community Cyber Defense Works & Why Your Ward Needs It
Social Engineering
Prayagraj Doctor Kept in 'Digital Arrest' for a Month, Duped of ₹1.78 Crore: The Modus Operandi & How to Break the Psychological Trap
Social Engineering